
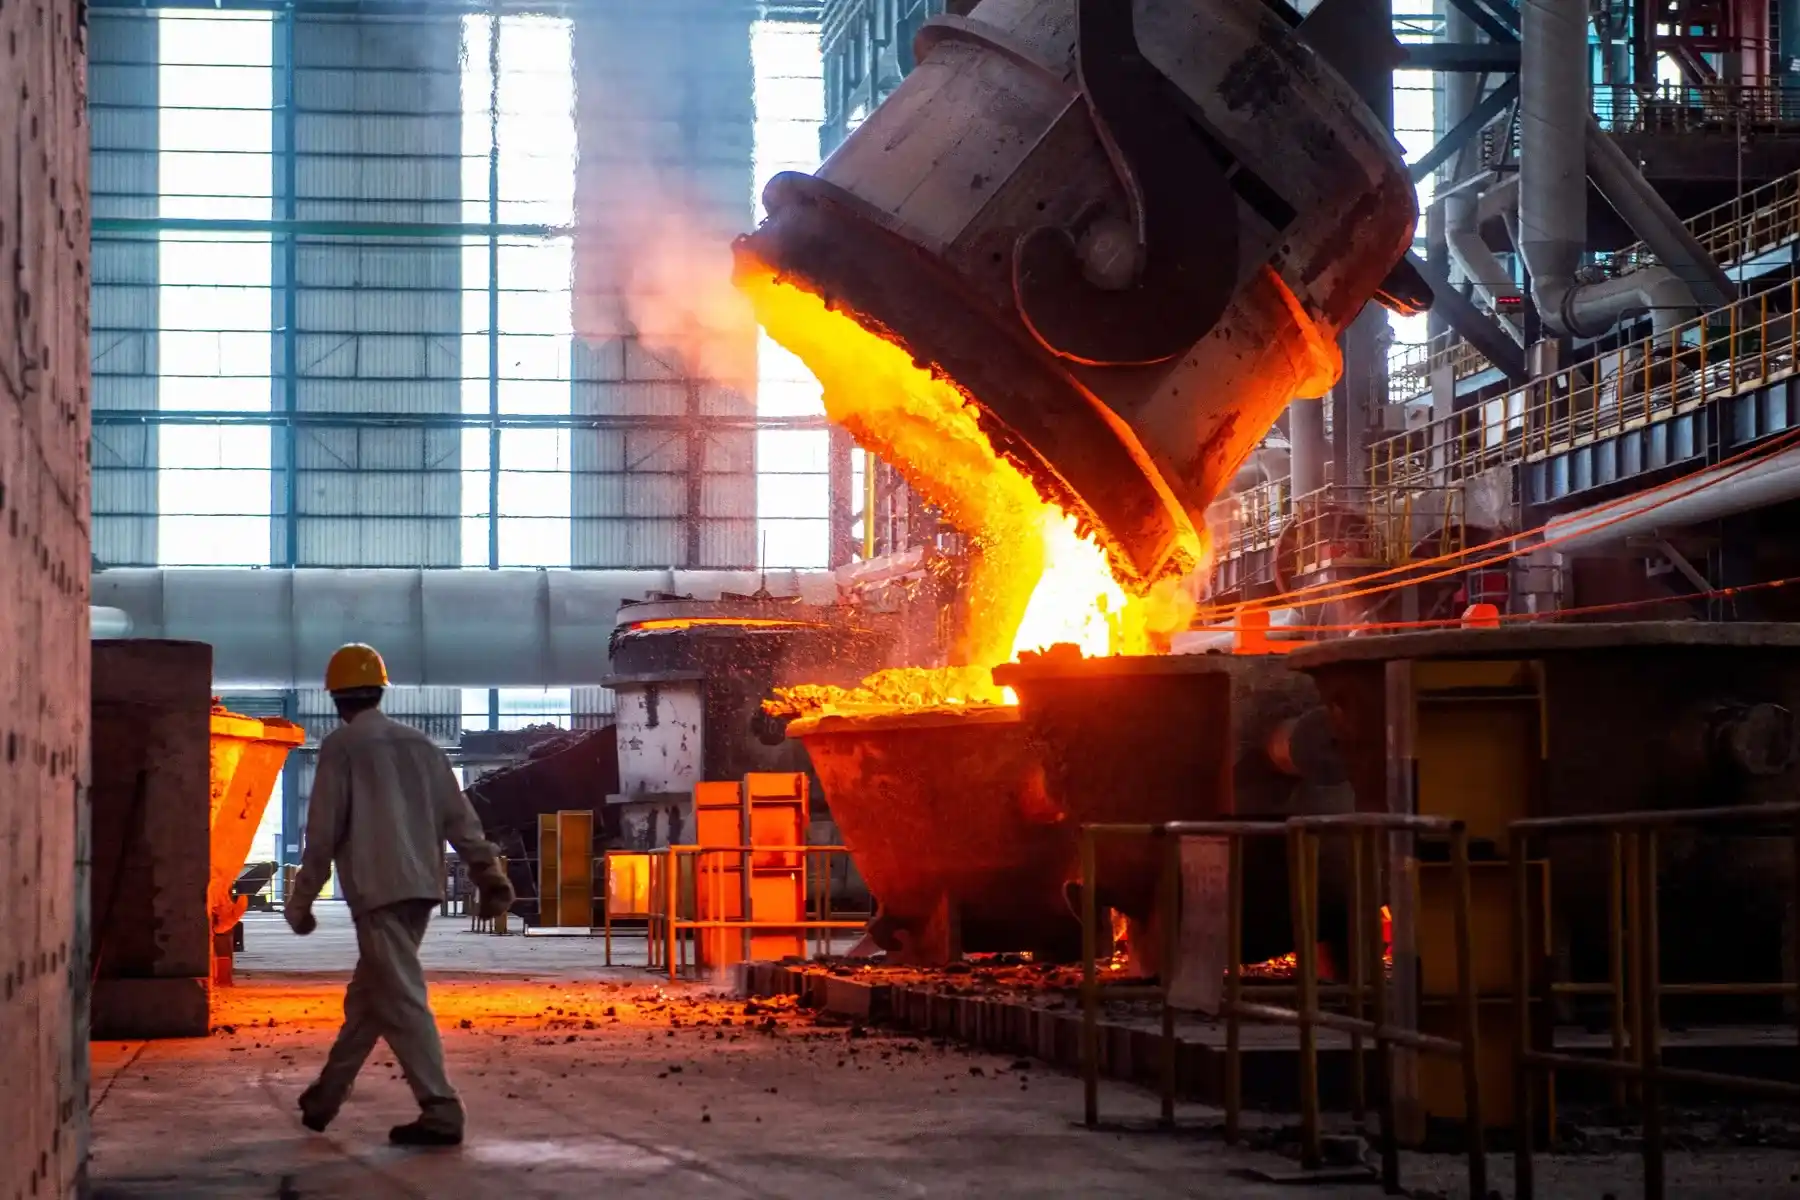
بازار کالا های چین؛ جایی که قانون عرضه و تقاضا کار نمیکند
در اقتصاد متعارف، افت قیمت باید به کاهش تولید بینجامد. وقتی فروش یک کالا زیر بهای تمامشده میافتد، منطق بازار حکم میکند تولیدکنندگان ناکارآمد کنار بروند تا عرضه و تقاضا دوباره به تعادل برسد. اما در چین، این قاعده ساده سالهاست که کار نمیکند. از فولاد و آلومینیوم گرفته تا پلیسیلیکون مورد استفاده در پنلهای خورشیدی، کارخانههای چینی حتی در میانه زیانهای سنگین همچنان با ظرفیت بالا به تولید ادامه میدهند و همین پافشاری، فشار کاهندهای بر قیمتهای جهانی و تورم داخلی چین وارد کرده است.
این پدیده که اقتصاددانان چینی آن را «اینوولوشن» یا رقابت خودتخریبگر مینامند، اکنون به یکی از دغدغههای اصلی سیاستگذاران پکن بدل شده است؛ رقابتی که در آن واحدهای تولیدی بهجای خروج از بازار، قیمتها را پیوسته پایین میآورند تا سهم بازار خود را حفظ کنند، حتی اگر این کار به معنای فروش زیر هزینه تمامشده باشد.
تورمی که با دو سرعت متفاوت حرکت میکند
آخرین آمار رسمی نشان میدهد نرخ تورم مصرفکننده چین در ژوئیه به ۰.۵ درصد نسبت به ماه مشابه سال قبل رسیده است؛ کمترین سطح در شش ماه اخیر و پایینتر از نیمی از رقم ثبتشده در ژوئن. شاخص قیمت تولیدکننده نیز که هزینههای کارخانهای را میسنجد، رشد سالانه خود را از ۴.۱ درصد در ژوئن به ۳.۵ درصد در ژوئیه کاهش داد؛ نخستین کاهش این شاخص از زمانی که در ماه مارس، پس از بیش از سه سال کاهش پیوسته، بالاخره مثبت شده بود.
ریشه این نوسان به تحولات ژئوپلیتیک بازمیگردد. جنگ میان آمریکا، اسرائیل و ایران که از اواخر فوریه آغاز شد، با بستهشدن عملی تنگه هرمز قیمت نفت را بهشدت بالا برد و برای چند ماه، هزینههای انرژی و حملونقل را در سراسر زنجیره تأمین چین افزایش داد. همین جهش موقت انرژی بود که باعث شد شاخص قیمت تولیدکننده پس از سه سال رکود، مثبت شود و نگرانی از دیفلاسیون مزمن چین موقتاً کمرنگ شود. اما با امضای توافق صلح در نیمه ژوئن و بازگشایی تنگه هرمز، قیمت نفت به سرعت افت کرد و همراه آن، فشار هزینهای که موقتاً تورم چین را بالا برده بود نیز از بین رفت.
نتیجه، بازگشت سریع به همان الگوی آشنای سالهای اخیر است: تقاضای داخلی ضعیف، قیمت مواد غذایی رو به کاهش و بخش تولید همچنان درگیر رکود. فعالیت کارخانهای در ژوئیه هم بر اساس نظرسنجی رسمی و هم نظرسنجی بخش خصوصی منقبض شد و سفارشهای جدید کاهش یافت. تحلیلگران اکنون از مسیر تورمی «به شکل حرف M» برای چین در باقیمانده سال سخن میگویند؛ جهشی کوتاهمدت به دلیل شوک انرژی که با فروکش آن، اقتصاد دوباره به سمت رکود قیمتی بازمیگردد.
پلیسیلیکون، نمونهای آشکار از یک بحران ساختاری
شاید هیچ صنعتی بهاندازه پلیسیلیکون -ماده اولیه پنلهای خورشیدی- تصویر روشنی از این بنبست ارائه نمیدهد. طی بیش از دو سال گذشته، قیمت این ماده در چین بارها به زیر بهای تمامشده اکثر تولیدکنندگان سقوط کرده و در برخی مقاطع، حتی به کمتر از نیمی از سطح تعادلی رسیده است. موجودی انباشته این صنعت در پایان ژوئیه به حدود ۵۲۲ هزار تن رسید، در حالی که تقاضا از سوی واحدهای پاییندستی مانند ویفرسازها همچنان ضعیف باقی مانده است.
با این حال، به جای خروج گسترده از بازار، تولیدکنندگان بزرگ راه دیگری را امتحان کردهاند: هماهنگی برای کنترل عرضه. اوایل ماه جاری، غولهای این صنعت از جمله تانگوی، جیسیال تکنولوژی و شینته انرژی متعهد شدند فروش زیر قیمت تمامشده را متوقف کنند و ظرفیتهایی را که از استانداردهای جدید انرژی و کارایی عقب ماندهاند کنار بگذارند. این تعهد با استاندارد جدید مصرف انرژی موسوم به GB ۲۹۴۴۷-۲۰۲۶ که از ابتدای سال ۲۰۲۷ اجرایی میشود همسو شده و بازار سهام هم بهسرعت واکنش مثبت نشان داد؛ سهام این سه شرکت در همان روز اعلام خبر، رشدهایی میان شش تا چهارده درصد را تجربه کردند.
اما بسیاری از کارشناسان صنعت نسبت به اثرگذاری واقعی این استاندارد تردید دارند. از آنجا که موج اصلی توسعه ظرفیت پلیسیلیکون چین پس از سال ۲۰۱۸ رخ داده، استاندارد جدید عمدتاً کارخانههای قدیمیتر را هدف میگیرد و نزدیک به دو میلیون تن ظرفیت سالانه -کافی برای پشتیبانی از حدود ۹۰۰ گیگاوات تولید ماژول- همچنان فعال باقی میماند. به بیان دیگر، مازاد ساختاری عرضه در این صنعت به این زودیها از بین نخواهد رفت.
چرا کارخانههای زیانده همچنان به کار ادامه میدهند؟
پاسخ این پرسش را باید در ساختار اقتصاد سیاسی چین جستوجو کرد، نه در رفتار عقلانی بنگاههای خصوصی. بسیاری از تولیدکنندگان بزرگ فلزات و مواد پایه در چین یا مستقیماً دولتی هستند یا وابستگی شدیدی به وامهای بانکهای محلی، یارانههای زمین و مشوقهای استانی دارند. برای مقامات محلی که اشتغال و تولید ناخالص داخلی منطقهایشان به بقای این کارخانهها گره خورده، تعطیلی یک واحد بزرگ صنعتی هزینه سیاسی و اجتماعی سنگینی دارد؛ هزینهای که اغلب سنگینتر از زیان مالی ادامه تولید ارزیابی میشود.
از سوی دیگر، بسیاری از این بنگاهها بخشی از زنجیرههای تأمین یکپارچه هستند که در آن یک واحد زیانده در بالادست زنجیره، سودآوری واحدهای پاییندستی همان گروه صنعتی را تضمین میکند. در چنین ساختاری، منطق اقتصاد خرد کلاسیک -که بنگاه زیانده باید از بازار خارج شود- در برابر منطق بقای گروه صنعتی و اهداف صنعتی-سیاسی دولت رنگ میبازد. نتیجه، همان چیزی است که اقتصاددانان چینی «اینوولوشن» مینامند: رقابتی فرساینده که ظرفیت مازاد را بهجای حذف، در چرخهای از قیمتشکنی دائمی نگه میدارد.
دوراهی پکن میان محرک مالی و اصلاح ساختاری
سیاستگذاران چینی این معضل را بهخوبی میشناسند. در نشست پولیتبوروی اواخر ژوئیه، رهبری حزب کمونیست از افزایش مخارج مالی برای تحریک تقاضای داخلی خبر داد؛ اقدامی که تحلیلگران انتظار دارند اثر آن با یک فصل تأخیر در دادههای اقتصادی نمایان شود. هدف اصلی این سیاست، جبران ضعف مزمن تقاضای خانوار است که به بحران بخش مسکن و نگرانی از امنیت شغلی گره خورده است.
اما محرک مالی بهتنهایی مشکل ساختاری عرضه مازاد را حل نمیکند. تجربه پلیسیلیکون نشان میدهد که حتی توافقهای داوطلبانه صنعتی و استانداردهای جدید انرژی نیز در برابر انگیزههای عمیق محلی برای حفظ اشتغال و تولید، بهکندی اثر میگذارند. به همین دلیل، بسیاری از اقتصاددانان بر این باورند که خروج پایدار از چرخه دیفلاسیون در چین، نیازمند اصلاحات ساختاری در نظام تأمین مالی بنگاههای دولتی و محلی است، نه صرفاً تزریق نقدینگی بیشتر به اقتصاد.
در پایان، چشمانداز پیشرو
تحلیلگران بانک ایانزد پیشبینی میکنند رشد شاخص قیمت مصرفکننده چین در کل سال ۲۰۲۶ حدود یک درصد و رشد شاخص قیمت تولیدکننده نزدیک به ۲.۵ درصد باقی بماند؛ ارقامی که همچنان فاصله زیادی با اهداف تورمی معمول اقتصادهای بزرگ دارد. تا زمانی که ظرفیت مازاد در صنایعی مانند فولاد، فلزات صنعتی و پلیسیلیکون به شکلی واقعی تخلیه نشود، بازارهای کالایی چین همچنان میتوانند در برابر منطق کلاسیک عرضه و تقاضا مقاومت کنند و فشار کاهنده بر قیمتها را هم در داخل و هم در بازارهای جهانی ادامه دهند.
برای بازارهای جهانی، این وضعیت پیامد دوگانهای دارد. از یکسو، قیمت پایین مواد اولیه چینی به نفع صنایع مصرفکننده در سایر کشورهاست و فشار تورمی جهانی را کاهش میدهد. از سوی دیگر، همین رقابت قیمتی میتواند تولیدکنندگان رقیب در اروپا، آمریکا و سایر اقتصادهای نوظهور را از میدان بهدر کند و اتکای بلندمدت زنجیرههای تأمین جهانی به ظرفیت مازاد چین را تعمیق بخشد؛ روندی که بهاحتمال زیاد در ماههای آینده، محل مناقشات تجاری تازهای میان چین و شرکای بزرگش خواهد بود.
نکات کلیدی مقاله
- تورم مصرفکننده چین در ژوئیه به ۰.۵ درصد و شاخص قیمت تولیدکننده به ۳.۵ درصد رسید؛ هر دو رقم رو به کاهش و پایینتر از انتظار بازار.
- جهش موقت تورم در بهار ۲۰۲۶ نتیجه شوک نفتی ناشی از جنگ ایران و بستهشدن تنگه هرمز بود که با توافق صلح ژوئن، اثر آن بهسرعت از بین رفت.
- صنعت پلیسیلیکون، با موجودی انباشته حدود ۵۲۲ هزار تن و فروش زیر بهای تمامشده، نمونه بارز مازاد ساختاری عرضه در اقتصاد چین است.
- تعهد تولیدکنندگان بزرگ به توقف قیمتشکنی و استاندارد جدید انرژی، گامی مثبت اما ناکافی برای حل مازاد ظرفیت ارزیابی میشود.
- ریشه پافشاری کارخانههای زیانده بر تولید را باید در وابستگی آنها به وامهای دولتی و انگیزههای سیاسی مقامات محلی جستوجو کرد، نه در منطق بازار آزاد.